No início, o aporte faz a diferença
Quando começamos a investir, é comum concentrarmos a atenção na rentabilidade. Entretanto, para quem parte do zero, o crescimento patrimonial depende principalmente da capacidade de poupar e investir regularmente.
Imagine uma pessoa que consiga investir R$ 1.000 por mês e obtenha uma rentabilidade de 12% ao ano.
Com R$ 10 mil investidos, essa rentabilidade representa R$ 1.200 em um ano. Já os aportes mensais somam R$ 12 mil no mesmo período.
Nesse estágio, o esforço de poupança tem um impacto muito maior do que os rendimentos produzidos pelo patrimônio inicial. Mas essa relação muda conforme o capital aumenta.
Quando os rendimentos começam a superar os aportes?
Considerando uma rentabilidade hipotética de 12% ao ano, equivalente a aproximadamente 0,9489% ao mês, podemos comparar o rendimento mensal do patrimônio com um aporte fixo de R$ 1.000.
| Patrimônio | Rendimento mensal | Aporte mensal |
|---|---|---|
| R$ 10 mil | R$ 95 | R$ 1.000 |
| R$ 50 mil | R$ 474 | R$ 1.000 |
| R$ 100 mil | R$ 949 | R$ 1.000 |
| R$ 200 mil | R$ 1.898 | R$ 1.000 |
| R$ 500 mil | R$ 4.745 | R$ 1.000 |
| R$ 1 milhão | R$ 9.489 | R$ 1.000 |
Simulação hipotética, com rentabilidade efetiva de 12% ao ano, capitalização mensal e valores brutos, sem impostos, custos ou inflação.
Observe que, com aproximadamente R$ 105,4 mil de patrimônio, os rendimentos mensais se igualam ao aporte de R$ 1.000. Acima desse valor, mantida a taxa considerada, o patrimônio passa a gerar mais recursos mensalmente do que o investidor acrescenta.
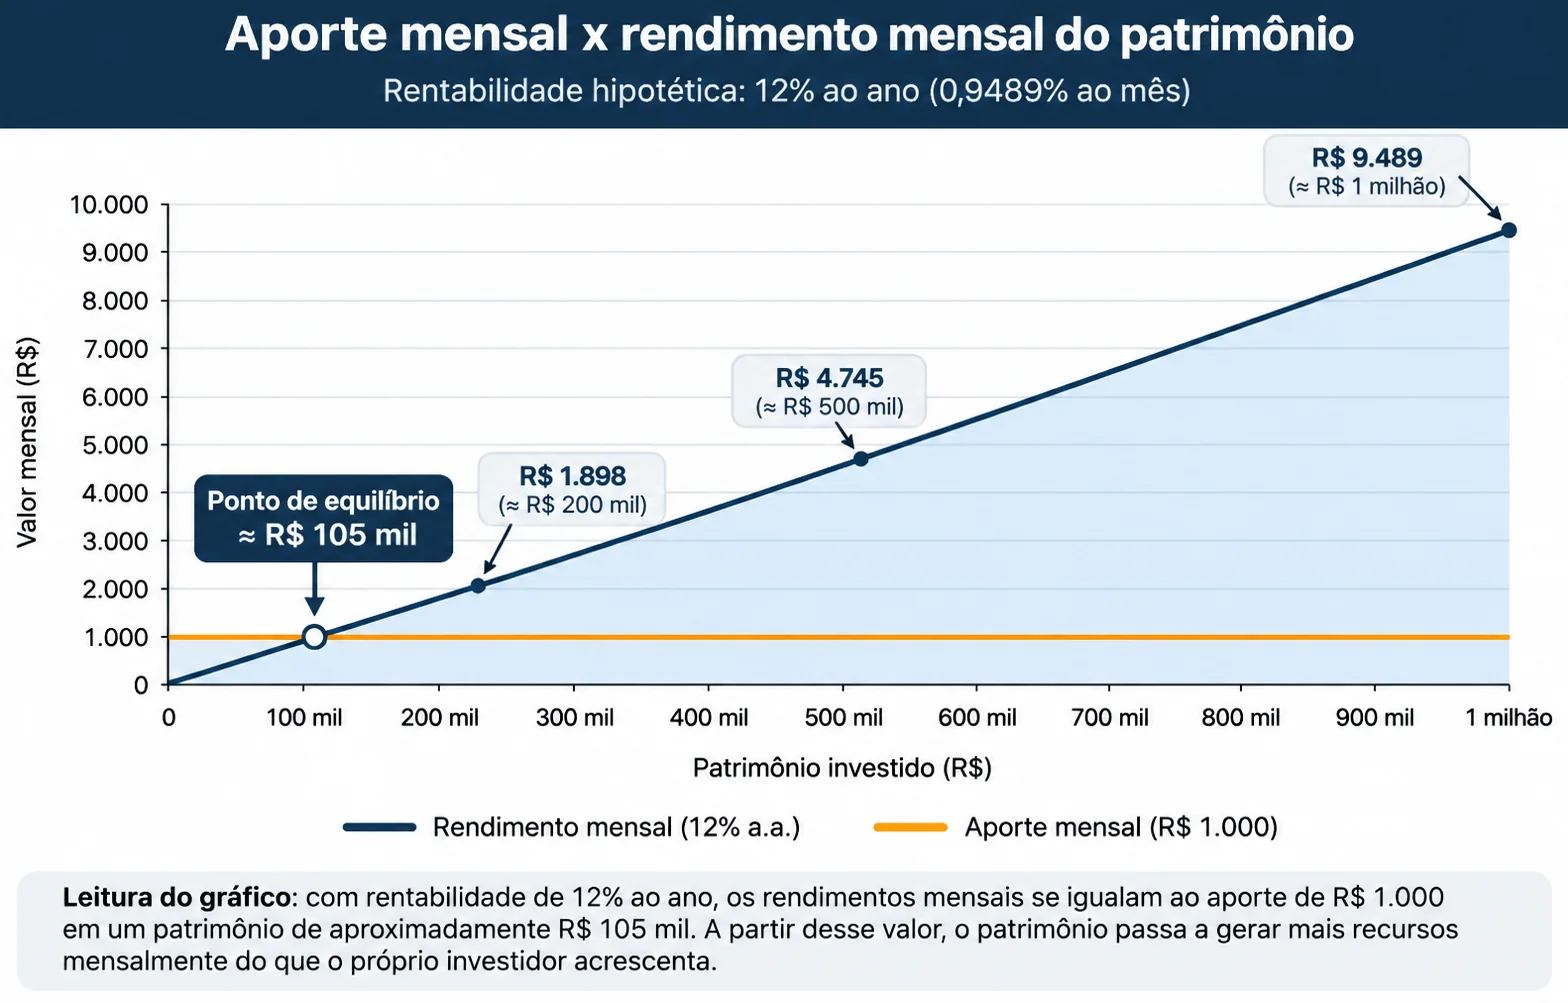
Figura 1 – Comparação entre o aporte mensal de R$ 1.000 e o rendimento mensal hipotético do patrimônio, à taxa efetiva de 12% ao ano. Elaboração própria.
Quanto maior o patrimônio, menor o peso relativo dos aportes
Quando o investidor possui R$ 10 mil, um aporte de R$ 1.000 representa 10% do patrimônio. Com R$ 100 mil, representa apenas 1%. Ao alcançar R$ 1 milhão, o mesmo aporte corresponde a somente 0,1%.
Isso não significa que investir regularmente deixa de ser importante. Significa que, conforme o patrimônio cresce, a rentabilidade passa a exercer uma influência proporcionalmente maior sobre sua evolução.
Nesse estágio, a escolha dos investimentos, a diversificação, os custos e a gestão dos riscos tornam-se ainda mais relevantes em valores absolutos.
Considerações finais
Para quem começa do zero, aumentar a capacidade de realizar aportes costuma ser mais importante do que buscar pequenas diferenças de rentabilidade.
Com o passar do tempo, entretanto, o patrimônio acumulado começa a trabalhar de maneira cada vez mais significativa.
O ponto central é compreender que os aportes e os juros compostos não competem entre si: os aportes formam o patrimônio, enquanto os rendimentos ampliam seu crescimento ao longo do tempo.
Dica: como calcular seu ponto de equilíbrio?
Considerando uma rentabilidade hipotética de 12% ao ano, o patrimônio precisa atingir aproximadamente 105,4 vezes o valor do aporte mensal para que os rendimentos de um mês se igualem ao valor investido mensalmente.
Por exemplo, quem investe R$ 1.000 por mês alcança esse ponto com aproximadamente R$ 105,4 mil acumulados. Para quem aporta R$ 2.000, o valor necessário é de R$ 210,8 mil.
A regra é simples: multiplique seu aporte mensal por 105,4. O resultado indica o patrimônio necessário para atingir esse equilíbrio, considerando a taxa de 12% ao ano, com capitalização mensal, antes de impostos, custos e inflação.
Esse cálculo é hipotético e pressupõe rentabilidade constante, não representando garantia de retornos futuros.