Por que a forma de precificação dos títulos públicos é importante?
Os títulos públicos federais representam uma alternativa relevante para os investimentos dos Regimes Próprios de Previdência Social (RPPS). Além do baixo risco de crédito relativo, permitem a contratação de taxas de rentabilidade de longo prazo, que podem contribuir para o cumprimento das metas atuariais.
Entretanto, existe uma característica desses investimentos que nem sempre é compreendida: o valor de um título público pode variar significativamente antes do vencimento, mesmo quando sua remuneração foi definida no momento da compra.
Para entender esse comportamento, precisamos conhecer duas formas de mensuração dos investimentos: a marcação a mercado e a marcação na curva.
Embora ambas sejam utilizadas na gestão de títulos de renda fixa, apresentam diferenças importantes na maneira como os investimentos são registrados e acompanhados.
O que é marcação a mercado?
A marcação a mercado consiste em atualizar o valor de um investimento conforme os preços praticados ou estimados no mercado financeiro.
Isso significa que o valor de um título público pode aumentar ou diminuir diariamente, mesmo que sua taxa de remuneração tenha sido definida no momento da aquisição.
Essa oscilação ocorre principalmente em razão das mudanças nas taxas de juros.
A relação fundamental é inversa:
- Quando as taxas de juros de mercado aumentam, o preço dos títulos prefixados e indexados à inflação tende a cair.
- Quando as taxas de juros de mercado diminuem, o preço desses títulos tende a subir.
A intensidade dessa variação depende, entre outros fatores, do prazo do título e de suas características de pagamento.
Em geral, títulos com vencimentos mais distantes apresentam maior sensibilidade às alterações nas taxas de juros, especialmente quando não possuem pagamentos intermediários.
Exemplo prático
Imagine que determinado RPPS adquira R$ 10 milhões em títulos públicos indexados ao Índice Nacional de Preços ao Consumidor Amplo (IPCA), com vencimento em 2035, oferecendo uma taxa de IPCA + 7% ao ano.
Algum tempo depois, as taxas oferecidas pelo mercado para títulos equivalentes aumentam para IPCA + 8% ao ano.
Nesse cenário, os títulos anteriormente adquiridos tornam-se menos atrativos em comparação com os novos investimentos disponíveis.
Consequentemente, seu preço de mercado diminui.
O RPPS poderá observar uma desvalorização em seus demonstrativos, mesmo que os títulos continuem oferecendo a remuneração originalmente contratada para quem os mantiver até o vencimento, desde que o emissor cumpra suas obrigações.
O inverso também é verdadeiro: caso as taxas de mercado diminuam, os títulos adquiridos anteriormente poderão apresentar valorização.
É importante compreender que a oscilação do preço não representa, necessariamente, uma perda financeira definitiva.
Entretanto, se houver necessidade de vender os títulos antes do vencimento, o preço de mercado poderá resultar em ganho ou perda efetiva.
O que é marcação na curva?
A marcação na curva utiliza uma lógica diferente.
Em vez de atualizar continuamente o investimento pelo preço de mercado, o título é registrado com base no seu custo de aquisição, acrescido dos rendimentos apropriados conforme as condições contratadas.
Considere novamente o exemplo de um RPPS que adquiriu títulos públicos remunerados a IPCA + 7% ao ano.
Na marcação na curva, o valor contábil desses investimentos evolui de acordo com a remuneração contratada, considerando a atualização monetária e os juros correspondentes.
Assim, uma elevação das taxas de mercado para IPCA + 8% não provoca, por si só, a mesma redução contábil que ocorreria na marcação a mercado.
Isso proporciona maior estabilidade aos valores registrados.
Entretanto, existe uma ressalva fundamental: a marcação na curva não impede que o preço de mercado do título diminua. Ela apenas utiliza outro critério para sua mensuração contábil.
Se o RPPS precisar vender antecipadamente o investimento, estará sujeito às condições de mercado existentes no momento da negociação.
Como as duas formas de marcação se comportam ao longo do tempo?
O gráfico a seguir ilustra a evolução de um mesmo título público, considerando as duas formas de marcação.
Observe que, enquanto a marcação na curva acompanha a remuneração contratada, a marcação a mercado apresenta oscilações conforme as taxas de juros.
Apesar das diferenças durante o período, ambas convergem para o mesmo valor no vencimento, considerando um título sem pagamentos intermediários e o cumprimento das obrigações pelo emissor.
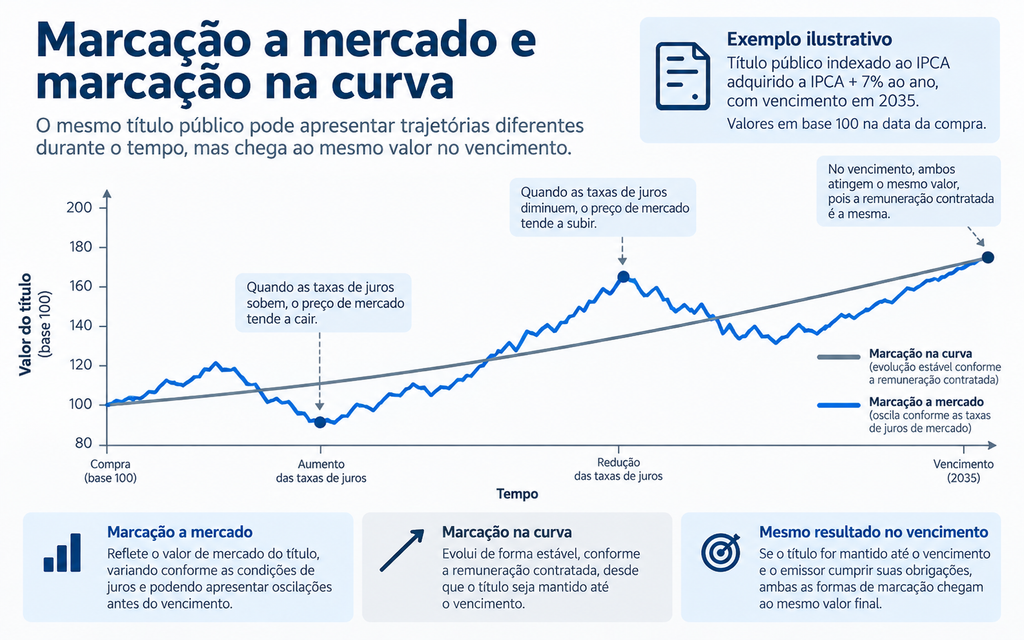
Figura 1 – Comparação ilustrativa entre marcação a mercado e marcação na curva de um título público. Elaboração própria. Valores hipotéticos, sem representação de preços históricos.
O gráfico evidencia que as oscilações de mercado podem provocar diferenças expressivas na avaliação de um investimento ao longo do tempo.
Entretanto, quando o título é mantido até o vencimento, essas diferenças desaparecem, pois o valor de resgate é determinado pelas condições contratadas.
Essa característica é especialmente relevante para os RPPS, que possuem obrigações previdenciárias de longo prazo e podem estruturar parte de suas carteiras com títulos cujos vencimentos sejam compatíveis com suas necessidades financeiras.
Quais são as principais diferenças?
| Característica | Marcação a mercado | Marcação na curva |
|---|---|---|
| Critério de avaliação | Preço de mercado | Custo de aquisição acrescido dos rendimentos apropriados |
| Oscilação contábil | Reflete as variações de preço | Não incorpora diretamente as oscilações diárias de mercado |
| Efeito da alta dos juros | Pode provocar desvalorização | Não altera diretamente a taxa contratada |
| Efeito da queda dos juros | Pode provocar valorização | Mantém a apropriação da remuneração contratada |
| Valor no vencimento | Converge para o valor de resgate | Converge para o mesmo valor de resgate |
| Principal característica | Evidencia o valor de mercado | Proporciona maior estabilidade contábil |
A diferença entre os métodos não está na qualidade do investimento, mas na maneira como seu valor é reconhecido ao longo do tempo.
Também é importante destacar que a marcação na curva não garante ausência de perdas. Além do risco de uma venda antecipada, permanecem outros riscos que precisam ser avaliados, inclusive aqueles relacionados à capacidade de pagamento do emissor.
Por que a marcação na curva pode ser interessante para os RPPS?
Diferentemente de muitos investidores, os RPPS possuem compromissos previdenciários que podem se estender por décadas.
O pagamento de aposentadorias e pensões exige planejamento financeiro de longo prazo, considerando tanto os recursos disponíveis quanto as obrigações futuras.
Nesse contexto, adquirir títulos públicos com vencimentos compatíveis com as necessidades de pagamento pode representar uma estratégia adequada.
Imagine um RPPS que tenha recursos suficientes para cumprir suas obrigações de curto e médio prazo e identifique, por meio de estudos técnicos, a possibilidade de manter determinados investimentos até 2035.
Se adquirir títulos remunerados a IPCA + 7% ao ano, poderá assegurar essa taxa real contratada até o vencimento, desde que o emissor cumpra suas obrigações e sejam observadas as características dos títulos.
A marcação na curva permite que o registro contábil acompanhe essa estratégia de manutenção dos ativos.
Contudo, sua utilização não deve ter como objetivo simplesmente evitar a apresentação de resultados negativos.
A decisão precisa estar fundamentada na capacidade financeira do RPPS de manter os investimentos até seus respectivos vencimentos.
Uma carteira aparentemente estável pode esconder riscos relevantes caso o regime necessite utilizar antecipadamente os recursos investidos.
Por isso, a estabilidade contábil deve ser acompanhada de uma avaliação permanente da liquidez e da adequação dos investimentos às obrigações previdenciárias.
O que determina a legislação dos RPPS?
A possibilidade de utilização da marcação na curva pelos Regimes Próprios de Previdência Social (RPPS) está prevista na Portaria MTP nº 1.467/2022.
O art. 145 da Portaria estabelece que os ativos financeiros integrantes das carteiras dos RPPS podem ser classificados em duas categorias: disponíveis para negociação futura ou venda imediata e mantidos até o vencimento.
Os critérios específicos estão definidos no Anexo VIII da norma.
O art. 6º desse anexo determina que os ativos classificados como disponíveis para negociação ou venda imediata sejam marcados a mercado, no mínimo mensalmente.
Já o art. 7º estabelece que os ativos classificados como mantidos até o vencimento sejam contabilizados pelo custo de aquisição, acrescido dos rendimentos auferidos, desde que atendidos os requisitos regulamentares.
Entre esses requisitos estão a demonstração da capacidade financeira do RPPS para manter os investimentos até o vencimento, a intenção inequívoca de fazê-lo e a compatibilidade dos investimentos com os prazos e as taxas das obrigações presentes e futuras do regime.
A regulamentação também exige que essa capacidade financeira esteja amparada em uma projeção de fluxo de caixa que desconsidere a possibilidade de venda dos ativos mantidos até o vencimento.
Isso significa que a decisão de utilizar a marcação na curva não pode estar fundamentada apenas na intenção de evitar oscilações contábeis. O RPPS precisa demonstrar que possui condições financeiras de manter os investimentos até seus vencimentos.
Além disso, a reclassificação dos ativos está sujeita às condições específicas previstas no art. 8º do Anexo VIII, incluindo justificativa técnica e demonstração dos impactos contábeis e atuariais.
A Resolução CMN nº 5.272/2025, vigente desde 2 de fevereiro de 2026, complementa esse conjunto de exigências ao estabelecer os princípios e parâmetros aplicáveis aos investimentos dos RPPS.
Seu art. 4º, inciso V, determina que a política anual de investimentos contemple a metodologia, os critérios e as fontes de referência adotados para a precificação dos ativos.
Portanto, a marcação na curva é uma possibilidade regulamentar, mas sua utilização depende do atendimento a condições específicas, especialmente quanto à capacidade financeira, à documentação e à compatibilidade dos investimentos com as obrigações previdenciárias.
Qual é a relação com o estudo de ALM?
O estudo de Asset Liability Management (ALM), ou gestão integrada de ativos e passivos, busca avaliar a compatibilidade entre os investimentos do RPPS e suas obrigações previdenciárias.
Na prática, permite identificar quando o regime precisará de recursos para pagar benefícios e quais investimentos podem ser mantidos por períodos mais longos.
Essa análise é especialmente importante quando se pretende utilizar a marcação na curva.
Não seria prudente, por exemplo, concentrar recursos necessários ao pagamento de aposentadorias nos próximos anos em títulos com vencimento muito distante, sem assegurar fontes alternativas de liquidez.
Ainda que esses títulos ofereçam taxas atrativas, uma necessidade inesperada de venda poderia obrigar o RPPS a negociar os ativos em condições desfavoráveis.
Por outro lado, quando o estudo de ALM demonstra que determinados recursos não serão necessários antes de uma data específica, a aquisição de títulos com vencimentos compatíveis pode contribuir para uma estratégia de investimentos mais previsível.
Isso não significa que todo investimento identificado pelo ALM deva necessariamente ser marcado na curva.
A escolha depende da estratégia adotada, da capacidade financeira do regime e do atendimento aos requisitos regulamentares.
Portanto, a forma de marcação não deve ser analisada isoladamente. Ela precisa fazer parte de uma estratégia de investimentos compatível com o fluxo de caixa e com as obrigações atuariais do RPPS.
O que o conselheiro deve observar?
Para os integrantes dos conselhos e comitês de investimentos, compreender esses conceitos é importante para avaliar os resultados apresentados pela gestão.
Um resultado negativo decorrente da marcação a mercado não significa, automaticamente, que o investimento foi inadequado.
Da mesma forma, a estabilidade contábil proporcionada pela marcação na curva não garante que a carteira esteja livre de riscos.
Durante a análise dos relatórios de investimentos, algumas perguntas merecem atenção:
- Quais títulos públicos estão registrados pela marcação a mercado e quais estão classificados como mantidos até o vencimento?
- As taxas contratadas são compatíveis com os objetivos de rentabilidade do RPPS?
- Existe capacidade financeira demonstrada para manter os títulos até seus vencimentos?
- Os vencimentos e fluxos de pagamento dos investimentos são compatíveis com as obrigações previdenciárias?
- Qual seria o impacto de uma eventual necessidade de venda antecipada?
- Os critérios de classificação e precificação estão adequadamente documentados?
Essas perguntas ajudam a deslocar a discussão de uma análise limitada à rentabilidade mensal para uma avaliação mais ampla da estratégia previdenciária.
Um conselheiro que compreende a diferença entre as duas formas de marcação consegue interpretar melhor os relatórios de investimentos e avaliar se as decisões da gestão estão alinhadas aos objetivos do regime.
Considerações finais
A marcação a mercado e a marcação na curva são formas distintas de mensurar investimentos, cada uma com características e finalidades específicas.
Para os RPPS, a possibilidade de manter títulos públicos até o vencimento pode contribuir para uma estratégia de investimentos de longo prazo, especialmente quando as taxas contratadas são compatíveis com os objetivos atuariais.
Entretanto, a estabilidade contábil não deve ser confundida com ausência de risco.
O mais importante não é escolher a forma de marcação que apresenta o melhor resultado no relatório, mas assegurar que os investimentos estejam alinhados às necessidades financeiras e atuariais do regime.
Para o conselheiro, compreender essa diferença é essencial para avaliar decisões de investimento e exercer adequadamente suas atribuições de acompanhamento e fiscalização.